Zakup sprzętu na własność może być mniej odpowiedni, gdy przychodnia spodziewa się zmian swoich potrzeb lub technologii. Analiza leasingu kontra zakupu sprzętu weterynaryjnego powinna porównywać całkowite koszty w oczekiwanym okresie użytkowania, uwzględniając finansowanie, konserwację, wartość rezydualną oraz ryzyko konieczności modernizacji. Leasing może sprawdzić się w przypadku sprzętu, który prawdopodobnie zostanie wymieniony szybciej; zakup może mieć większy sens, gdy długoterminowe użytkowanie i wartość odsprzedaży przemawiają za posiadaniem na własność.
Skupienie się na wstępnym zobowiązaniu finansowym jest jak najbardziej zrozumiałe. Jednak najniższy koszt początkowy niekoniecznie oznacza najniższy koszt całkowity, a posiadanie sprzętu na własność wiąże się z obowiązkami, które leasing może rozkładać inaczej. Decyzja zależy od tego, jak sprzęt wpisuje się w Twoje obciążenie kliniczne, przepływ środków pieniężnych i plany technologiczne.
Ten poradnik wyjaśnia, jak porównać raty leasingowe z kosztami zakupu i finansowania, uwzględnić konserwację oraz wartość sprzętu po zakończeniu okresu umowy, a także zestawić ryzyko przestarzałości technologii z korzyściami wynikającymi z posiadania na własność. Na koniec otrzymasz praktyczny przewodnik po podejmowaniu decyzji, który pomoże Ci wybrać opcję odpowiednią dla Twojej przychodni weterynaryjnej w Polsce.
Najważniejsze wnioski
- Dopasuj okres finansowania do tego, jak długo sprzęt pozostanie przydatny klinicznie, a nie tylko do wysokości miesięcznej raty.
- Uwzględnij w kalkulacji posiadania na własność konserwację, obowiązki naprawcze oraz szacowaną wartość odsprzedaży, aby uzyskać pełniejszy obraz kosztów.
- Porównaj warunki leasingu z elastycznością, jaką daje posiadanie sprzętu na własność, zwłaszcza gdy technologia może wymagać wymiany, zanim zakończy się okres finansowania.
- Wykorzystaj informacje o potrzebach sprzętowych i przepływie środków pieniężnych swojej przychodni, aby zdecydować, czy najlepiej sprawdzi się zakup, leasing, czy połączenie obu podejść.
Ocena potrzeb sprzętowych i porównanie opcji finansowania
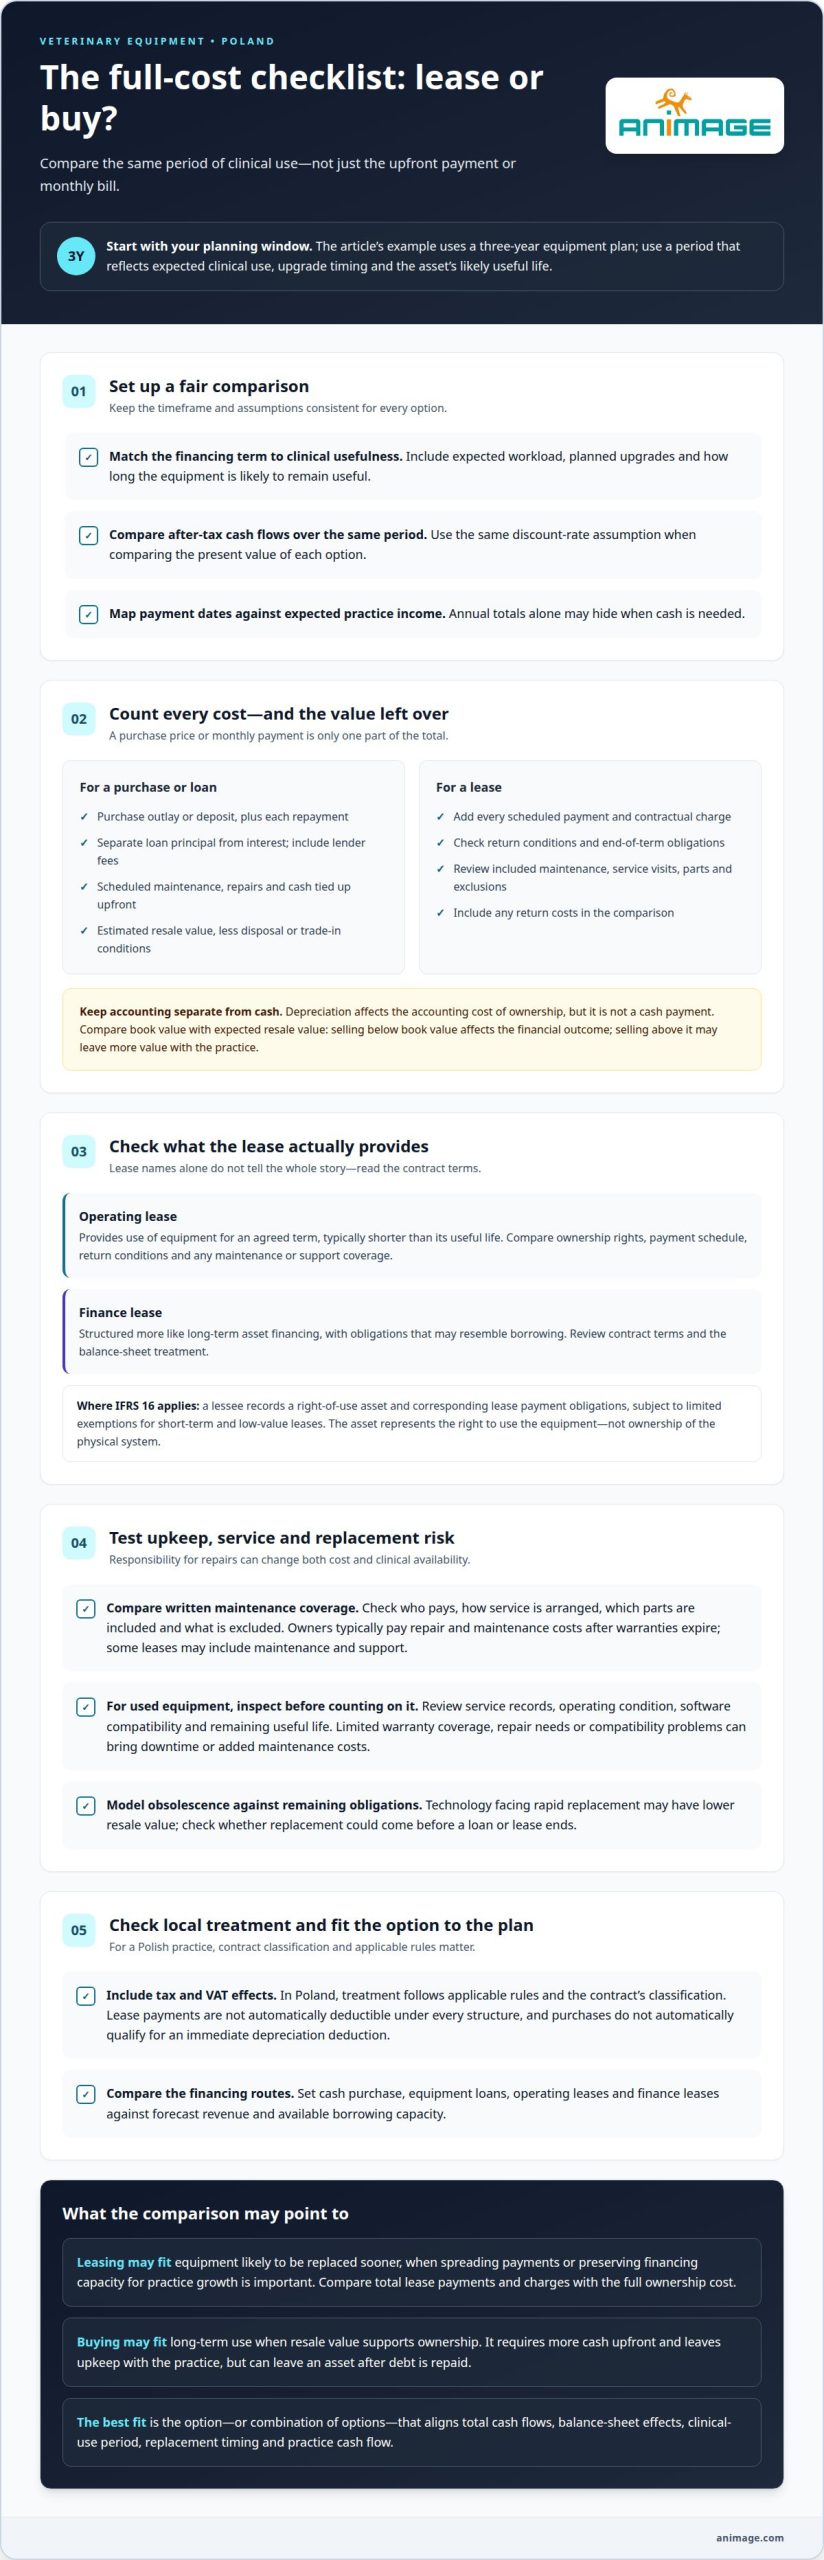
Zacznij od oczekiwanego zastosowania klinicznego, planowanego terminu modernizacji, przepływów pieniężnych oraz przewidywanego okresu użytkowania danego sprzętu. Porównuj łączne płatności i zobowiązania na koniec okresu umowy, a nie tylko koszt miesięczny.
Leasing operacyjny i leasing finansowy
Leasing operacyjny zapewnia użytkowanie sprzętu przez uzgodniony okres, zwykle krótszy niż jego okres użytkowania. Leasing finansowy ma strukturę bardziej zbliżoną do długoterminowego finansowania aktywów, z zobowiązaniami przypominającymi zaciągnięcie kredytu. W przypadku polskiej praktyki porównaj prawa własności, warunki zwrotu, harmonogramy płatności oraz to, jak każda z umów wpływa na wykazywane aktywa i koszty.
Leasing finansowy a aktywa z tytułu prawa do użytkowania
Tam, gdzie zastosowanie ma MSSF 16, leasingobiorca ujmuje w bilansie aktywo z tytułu prawa do użytkowania oraz odpowiadające mu zobowiązania z tytułu opłat leasingowych, z zastrzeżeniem ograniczonych wyjątków dla leasingów krótkoterminowych i leasingów aktywów o niskiej wartości. Aktywo to odzwierciedla prawo do korzystania ze sprzętu, a nie jego własność fizyczną. Takie ujęcie księgowe różni się od oceny leasingu wyłącznie na podstawie płatności gotówkowych.
Wyniki finansowe leasingu w porównaniu z zakupem
Porównuj przepływy pieniężne po opodatkowaniu w tym samym okresie. Uwzględnij płatności wstępne, koszty finansowania, amortyzację, konserwację, wartość rezydualną oraz ewentualne koszty zwrotu. W jednym z przykładów przyjęto roczną stopę oprocentowania kredytu na poziomie 6%, jednak wynik zależy od przyjętych założeń. Leasing może zachować zdolność finansowania na potrzeby rozwoju praktyki; zakup może natomiast pozostawić aktywo po spłacie zadłużenia.
| Opcja | Wymagane środki początkowe | Status aktywa | Elastyczność modernizacji |
|---|---|---|---|
| Leasing operacyjny | Rozłożone płatności | Użytkowanie w okresie trwania umowy | Sprawdź warunki zwrotu |
| Leasing finansowy | Rozłożone płatności | Może mieć zastosowanie ujęcie prawa do użytkowania | Sprawdź warunki umowy |
| Zakup z kredytem | Wkład własny i raty | Praktyka jest właścicielem sprzętu | Praktyka kontroluje wymianę sprzętu |
Opcje finansowania dla klinik weterynaryjnych
Porównaj zakup za gotówkę, kredyt na sprzęt, leasing operacyjny i leasing finansowy w odniesieniu do prognozowanych przychodów i dostępnej zdolności kredytowej. W Polsce ujęcie podatkowe i VAT wynika z obowiązujących przepisów oraz klasyfikacji danej umowy, dlatego uwzględnij te skutki w swoim porównaniu. Płatności leasingowe nie zawsze podlegają automatycznemu odliczeniu w każdej strukturze umowy, a zakup sprzętu nie zawsze automatycznie uprawnia do natychmiastowego odliczenia amortyzacji. Dopasuj okres finansowania do przewidywanego użytkowania i planowanych modernizacji.
Wybierz opcję, której łączne przepływy pieniężne, wpływ na bilans i harmonogram wymiany sprzętu odpowiadają planowi działalności praktyki.
Konserwacja i wartość rezydualna w kosztach posiadania sprzętu
Dla trzyletniego planu wyposażenia oblicz koszty posiadania wykraczające poza samą płatność zakupu. Dodaj zaplanowane przeglądy, naprawy, odsetki od finansowania, opłaty kredytodawcy oraz koszt zamrożonej z góry gotówki. Następnie odejmij szacowaną wartość odsprzedaży sprzętu na koniec tego okresu. Dzięki temu uzyskasz porównanie bardziej przydatne niż sama cena zakupu. Urządzenie o silnym rynku wtórnym może zachować swoją wartość; system mocno zależny od technologii, narażony na szybkie zastąpienie nowszym modelem, może jej nie zachować.
Do każdej z opcji zastosuj ten sam arkusz kalkulacyjny. Zapisz zaliczkę lub wydatek na zakup z góry, każdą zaplanowaną płatność oraz harmonogram spodziewanych przeglądów. W przypadku kredytu rozdziel kapitał od odsetek i uwzględnij w sumie opłaty kredytodawcy. Te koszty wpływają na rzeczywisty przepływ gotówki w praktyce, nawet jeśli nie pojawiają się w harmonogramie amortyzacji sprzętu. Porównaj wartość bieżącą obu opcji w tym samym okresie, stosując to samo założenie dotyczące stopy dyskontowej.
Amortyzacja wpływa na księgowy koszt posiadania, ale nie stanowi płatności gotówkowej. Śledź ją osobno od rachunków za naprawy i spłat kredytu. Na koniec analizy porównaj wartość księgową sprzętu z oczekiwaną wartością odsprzedaży. Jeśli aktywo sprzeda się poniżej wartości księgowej, różnica wpłynie na wynik finansowy; jeśli sprzeda się powyżej, posiadanie może zachować więcej wartości. Nie licz przychodów ze sprzedaży bez uwzględnienia warunków zbycia lub rozliczenia w ramach wymiany (trade-in).
- Zachowaj kapitał: Leasing może zmniejszyć początkowe zaangażowanie gotówki i rozłożyć płatności w czasie, pozostawiając więcej środków na personel, materiały lub rozwój praktyki.
- Zmierz koszt długoterminowy: Zsumuj każdą ratę leasingową i każdą opłatę umowną, a następnie porównaj tę sumę z kosztami posiadania po uwzględnieniu przeglądów i wartości rezydualnej.
- Przetestuj przepływy pieniężne: Zestaw terminy płatności z oczekiwanymi wpływami praktyki, a nie tylko z rocznymi sumami.
Leasing może okazać się droższy w dłuższym okresie użytkowania, podczas gdy zakup wymaga większego nakładu gotówki z góry i pozostawia praktykę odpowiedzialną za utrzymanie sprzętu. W przypadku urządzeń podatnych na szybkie starzenie się technologiczne oszacuj, jak moment wymiany wpłynie na wartość odsprzedaży oraz na ewentualne pozostałe zobowiązania kredytowe. Lepszym wyborem jest ten, który odpowiada okresowi klinicznego wykorzystania sprzętu i zachowuje wystarczający kapitał na zaplanowaną działalność.
Obowiązki związane z utrzymaniem sprzętu w leasingu i przy zakupie
Warunki serwisowe decydują o tym, kto ponosi koszty napraw i jak szybko sprzęt wraca do użytku klinicznego. Leasing sprzętu weterynaryjnego może obejmować serwis i wsparcie techniczne, natomiast właściciele zwykle pokrywają koszty napraw i konserwacji po wygaśnięciu gwarancji – kwestię tę często rozwiązują wyspecjalizowani dostawcy technologii medycznych, tacy jak biomedicainstruments.com, oferujący dedykowaną pomoc techniczną. Zanim obliczysz całkowity koszt, porównaj zakres gwarancji zapisany w umowie, procedurę reakcji serwisu, wliczone części oraz wyłączenia. Niższa rata nadal może oznaczać, że to placówka odpowiada za wizyty serwisowe lub wymianę podzespołów.
Zakup używanego sprzętu weterynaryjnego w Polsce może narazić placówkę na konieczność napraw, ograniczoną gwarancję lub problemy z kompatybilnością. Zanim włączysz go do procesu diagnostycznego, sprawdź jego historię serwisową, stan techniczny, zgodność z oprogramowaniem oraz pozostały okres eksploatacji. Niska cena zakupu nie eliminuje ryzyka przestojów ani kosztownej konserwacji.
W Polsce zakres gwarancji, serwisowania, ubezpieczenia oraz obowiązków po zakończeniu leasingu zależy od umowy. Porównaj czas trwania gwarancji i jej wyłączenia, kto organizuje serwis, jakie obowiązki ubezpieczeniowe obowiązują oraz czy sprzęt trzeba zwrócić, utrzymać w określonym stanie lub przywrócić do stanu pierwotnego po zakończeniu leasingu. Leasing może obejmować konserwację, ale nie oznacza to, że pokryty jest każdy koszt naprawy czy serwisu.
Leasing pozwala zmniejszyć początkowe nakłady kapitałowe i może ułatwić wymianę sprzętu, gdy technologia obrazowania się starzeje. Kompromisem są zapisy umowne: kary za wcześniejsze rozwiązanie umowy, ograniczenia użytkowania, obowiązkowa konserwacja oraz warunki zwrotu mogą ograniczać elastyczność. Zakup daje placówce prawo własności, ale pozostawia ją odpowiedzialną za koszty napraw po wygaśnięciu gwarancji oraz za ewentualną odsprzedaż lub utylizację.
Sprzęt o krótkim cyklu modernizacji może lepiej sprawdzić się w leasingu, gdy przewidywalna wymiana liczy się bardziej niż zachowanie prawa własności do urządzenia. Trwały sprzęt, użytkowany konsekwentnie przez dłuższy czas, może lepiej sprawdzić się przy zakupie, zwłaszcza gdy placówka jest w stanie zapewnić jego utrzymanie. Oceń każdy system osobno – jeden model finansowania nie musi pasować do wszystkich urządzeń w klinice.
Kredyt weterynaryjny stanowi alternatywę dla leasingu. Finansuje on zakup na własność, dając placówce prawo własności już w trakcie spłaty rat. Porównaj harmonogram spłat i oprocentowanie kredytu z zobowiązaniami wynikającymi z leasingu, a następnie uwzględnij koszty konserwacji, amortyzację oraz przyszłą odsprzedaż. Takie rozwiązanie może odpowiadać klinikom, które chcą mieć kontrolę nad serwisem i terminem wymiany sprzętu, jednak to właściciel pozostaje odpowiedzialny za utrzymanie urządzenia po wygaśnięciu gwarancji.
Wybór sprzętu: zakup czy leasing
Wybieraj termin wymiany sprzętu, a nie tylko wysokość miesięcznej raty. Dla każdego systemu określ jego rolę kliniczną, przewidywane obciążenie pracą, ścieżkę rozwoju, wymagania serwisowe oraz okres użytkowania. Następnie porównaj ten horyzont czasowy z warunkami finansowania. Leasing sprzętu weterynaryjnego zwykle trwa od 12 do 60 miesięcy, więc umowa wykraczająca poza planowany cykl technologiczny może sprawić, że klinika będzie płacić za sprzęt, którego już nie chce używać.
Przy każdym zakupie zastosuj następującą sekwencję decyzyjną:
- Określ potrzebę: Zidentyfikuj, który przepływ pracy diagnostycznej ma wspierać sprzęt i czy przewidujesz wzrost obciążenia.
- Ustal moment wymiany: Oszacuj, kiedy aktualizacja może stać się konieczna z przyczyn klinicznych lub operacyjnych.
- Porównaj całkowite zobowiązania: Uwzględnij raty, obowiązki serwisowe, warunki zwrotu, koszty finansowania oraz przewidywaną wartość odsprzedaży.
- Przetestuj płynność finansową: Sprawdź, czy zaplanowane raty pozostaną możliwe do udźwignięcia, jeśli wykorzystanie sprzętu będzie rosło wolniej niż zakładano.
Leasing może sprawdzić się w przypadku technologii o krótkim cyklu aktualizacji. Pozwala zachować elastyczność, jednak umowa może ograniczać wcześniejsze rozwiązanie, sposób użytkowania, serwisowanie lub zwrot sprzętu. Zakup może być lepszym rozwiązaniem dla trwałego systemu, który ma pozostać w użyciu po zakończeniu finansowania. Własność daje klinice większą kontrolę, ale to ona ponosi koszty napraw i ryzyko związane z odsprzedażą. Żadna z opcji nie wygrywa automatycznie pod względem kosztu całkowitego.
Model hybrydowy pozwala rozdzielić te decyzje. Kupuj trwałe zasoby wspierające stabilne przepływy pracy; rozważ leasing sprzętu silnie zależnego od technologii, który może wymagać częstych aktualizacji. Przykładowo, klinika może posiadać na własność sprzęt o długim horyzoncie eksploatacji, jednocześnie leasingując system powiązany ze zmieniającym się przepływem pracy obrazowania. Dzięki temu unikasz traktowania każdego zasobu tak, jakby miał taki sam harmonogram wymiany.
Aby dokonać ostatecznego porównania, zapisz przy każdej opcji przewidywany okres użytkowania i moment wymiany. Jeśli okres leasingu przekracza planowany cykl aktualizacji, postaw na elastyczność i przeanalizuj warunki wcześniejszego zakończenia umowy. Jeśli sprzęt prawdopodobnie pozostanie użyteczny dłużej niż trwa spłata, własność może być lepszym rozwiązaniem. Aby ocenić, jak systemy obrazowania wpisują się w przepływ pracy Twojej kliniki, zapoznaj się z ofertą platform obrazowania weterynaryjnego.
Animage: FIDEX+
FIDEX+ firmy Animage to platforma obrazowania weterynaryjnego dla placówek porównujących koszty posiadania z możliwościami klinicznymi. Łączy w jednym systemie tomografię stożkową (CBCT), radiografię cyfrową oraz fluoroskopię. Dzięki temu jest to rozwiązanie istotne wtedy, gdy klinika zastanawia się, czy zintegrowany system obrazowania odpowiada jej przepływom diagnostycznym i planom dotyczącym sprzętu.
Przed podjęciem decyzji o zakupie dopasuj metody obrazowania danego systemu do bieżących i przewidywanych potrzeb klinicznych, dostępnej przestrzeni, planowanego zastosowania i priorytetów związanych z ewentualną rozbudową. Następnie uwzględnij go w tym samym porównaniu całkowitego kosztu, co pozostały sprzęt: finansowanie, obowiązki serwisowe, okres użytkowania i potencjalną wartość rezydualną. FIDEX+ został zaprojektowany specjalnie z myślą o zwierzętach i jest oferowany klinikom weterynaryjnym, szpitalom referencyjnym oraz placówkom badawczym.
Jeśli FIDEX+ odpowiada Twoim wymaganiom w zakresie obrazowania, skontaktuj się z Animage, aby omówić tę platformę.
Zamień porównanie w decyzję zakupową
Zanim podejmiesz ostateczną decyzję, przekształć analizę w krótki zapis decyzyjny. Określ wymaganie kliniczne, oczekiwany moment wymiany sprzętu, akceptowalną strukturę płatności oraz warunki, które uzasadniałyby modernizację. Dzięki temu osoby odpowiedzialne za decyzje kliniczne i finansowe będą dysponować wspólnymi kryteriami, zamiast opierać wybór wyłącznie na najbardziej atrakcyjnej miesięcznej racie.
Analiza leasingu kontra zakupu sprzętu weterynaryjnego jest najbardziej przydatna, gdy wspiera konkretną decyzję zakupową. Zastosuj te same kryteria do każdego rozważanego systemu, a następnie udokumentuj swoje założenia dotyczące przewidywanego użytkowania i terminu wymiany. Taki zapis może ułatwić przyszłe planowanie sprzętu w miarę rozwoju usług i obciążenia pracą w placówce.
Jeśli sprzęt do obrazowania jest częścią tej decyzji, porównaj wymagania swojego przepływu pracy z FIDEX+ i zidentyfikuj pytania istotne dla Twojej placówki. Omów dostępne opcje sprzętowe z Animage, planując kolejny krok. Jasny schemat podejmowania decyzji pomoże Twojej klinice działać z wyraźnie określonym celem.
Najczęściej zadawane pytania
Co zrobić, jeśli sprzęt stanie się przestarzały, zanim zostanie spłacony?
Jeśli sprzęt do obrazowania staje się przestarzały przed zakończeniem finansowania, porównaj koszt dalszego użytkowania z kosztem jego wymiany. W przypadku leasingu sprawdź w umowie zapisy dotyczące opłat za wcześniejsze zakończenie, opcji modernizacji oraz obowiązków związanych ze zwrotem. W przypadku kredytu zakupowego oblicz pozostałe saldo zadłużenia oraz prawdopodobne przychody ze sprzedaży sprzętu. Plan wymiany powinien uwzględniać zarówno płatności za nowy system, jak i wszelkie pozostałe zobowiązania dotyczące starego.
Co oznacza leasingowanie aktywów trwałych?
Leasing aktywów trwałych daje firmie umowne prawo do korzystania ze sprzętu w ramach działalności przy jednoczesnym dokonywaniu zaplanowanych płatności. W przeciwieństwie do zakupu, nie czyni to automatycznie placówki właścicielem sprzętu. Umowa określa, kto zachowuje prawo własności, co dzieje się po jej wygaśnięciu oraz czy obowiązują opcje wykupu lub zwrotu. Te same zasady dotyczące aktywów trwałych mają równie istotne znaczenie w sektorach przemysłowych i inżynierii zakładowej – takich jak te, którym służy gpegroup.com.au – gdzie długi okres użytkowania zdecydowanie przemawia na korzyść własności, a nie krótkoterminowego leasingu. W przypadku kliniki kluczowe znaczenie mają prawa i obowiązki określone w umowie.
Jakie są typowe stawki, opłaty i warunki leasingu sprzętu weterynaryjnego w Polsce?
Leasing sprzętu weterynaryjnego w Polsce nie ma jednej stawki ani opłaty, która obowiązywałaby w każdej klinice. Wysokość płatności zależy od wartości sprzętu, okresu trwania umowy, wkładu własnego, oceny zdolności kredytowej oraz ewentualnej opcji wykupu na koniec okresu. Porównaj całkowitą kwotę do zapłaty w zł, uwzględniając każdą opłatę wskazaną w ofercie, z zakupem za gotówkę lub na kredyt. Sprawdź częstotliwość płatności, walutę oraz to, czy raty mogą się zmieniać w czasie.
Jak leasing i zakup wypadają pod względem całkowitego kosztu w okresie użytkowania sprzętu?
Analiza leasingu w porównaniu z zakupem sprzętu weterynaryjnego powinna uwzględniać równoważne okresy użytkowania i daty przepływów pieniężnych. W przypadku zakupu zsumuj wydatek na nabycie lub raty kredytu, odsetki, opłaty i koszty serwisowania, a następnie uwzględnij wpływy ze sprzedaży sprzętu. W przypadku leasingu zsumuj zaplanowane płatności, usługi wliczone w umowę, dodatkowe opłaty oraz koszty zwrotu sprzętu. Zdyskontuj przyszłe przepływy pieniężne w spójny sposób, a następnie porównaj wartość bieżącą netto kosztów. Jeśli leasing kończy się wcześniej, uwzględnij koszty wymiany sprzętu na pozostałe lata.
Jakie są ryzyka związane z leasingiem sprzętu weterynaryjnego, w tym serwisowanie, starzenie się technologiczne i wcześniejsze rozwiązanie umowy?
Ryzyka związane z leasingiem obejmują kary za wcześniejsze rozwiązanie umowy, ograniczenia w użytkowaniu sprzętu, wymagane serwisowanie oraz koszty związane ze stanem sprzętu przy zwrocie. Kolejnym zagrożeniem jest starzenie się technologiczne sprzętu: klinika może potrzebować unowocześnienia aparatury, mimo że płatności wynikające z umowy nadal obowiązują. Przed podpisaniem umowy porównaj przewidywany okres użyteczności klinicznej sprzętu z czasem trwania umowy, ustal, kto odpowiada za serwis i ubezpieczenie, oraz zapisz wymagany standard zwrotu sprzętu. Te kontrole ujawniają zobowiązania, które pozornie niska miesięczna rata może ukrywać.
Jak klinika weterynaryjna powinna obliczyć próg opłacalności dla leasingu w porównaniu z zakupem sprzętu?
Próg opłacalności oblicza się, porównując skumulowane zdyskontowane koszty każdej z opcji w tym samym okresie użytkowania. Uwzględnij raty zakupu lub leasingu, koszty finansowania, serwisowanie, odpowiednie skutki podatkowe oraz wartość sprzętu na koniec okresu umowy. Próg opłacalności to punkt, w którym wartość bieżąca netto kosztów obu opcji jest równa. Powtórz obliczenia, przyjmując wcześniejszy termin wymiany sprzętu i niższe wpływy ze sprzedaży; każda z tych zmian może wpłynąć na to, która opcja jest tańsza.