Der Kauf von Geräten ist möglicherweise weniger geeignet, wenn die Praxis davon ausgeht, dass sich ihre Anforderungen oder die Technologie ändern werden. Eine Analyse von Leasing versus Kauf bei tiermedizinischen Geräten sollte die Gesamtkosten über den voraussichtlichen Nutzungszeitraum vergleichen, einschließlich Finanzierung, Wartung, Restwert und dem Risiko, dass ein Upgrade erforderlich wird. Leasing kann sich für Geräte eignen, die voraussichtlich bald ersetzt werden; ein Kauf kann sinnvoller sein, wenn langfristige Nutzung und Wiederverkaufswert für Eigentum sprechen.
Es ist naheliegend, sich auf die anfängliche Verpflichtung zu konzentrieren. Die niedrigsten Anfangskosten bedeuten jedoch nicht zwangsläufig die niedrigsten Gesamtkosten, und Eigentum bringt Verantwortlichkeiten mit sich, die bei einem Leasing anders gehandhabt werden können. Die Entscheidung hängt davon ab, wie gut das Gerät zu Ihrer klinischen Arbeitsbelastung, Ihrer Liquidität und Ihren Technologieplänen passt.
Dieser Leitfaden erklärt, wie Sie Leasingraten mit Kauf- und Finanzierungskosten vergleichen, Wartung und Restwert am Vertragsende berücksichtigen und Veralterung gegen Eigentum abwägen können. Am Ende erhalten Sie einen praktischen Entscheidungsleitfaden, um die für Ihre tiermedizinische Praxis in Polen passende Option zu wählen.
Das Wichtigste in Kürze
- Stimmen Sie die Finanzierungslaufzeit darauf ab, wie lange das Gerät klinisch nutzbar bleibt, und nicht nur auf die Höhe der monatlichen Rate.
- Beziehen Sie Wartung, Reparaturverantwortlichkeiten und den geschätzten Wiederverkaufswert in die Eigentumsberechnung ein, um ein vollständigeres Kostenbild zu erhalten.
- Vergleichen Sie die Leasingbedingungen mit der Flexibilität, die Eigentum bietet, insbesondere wenn die Technologie möglicherweise vor Ablauf der Finanzierung ersetzt werden muss.
- Nutzen Sie Ihren Gerätebedarf und die Liquidität Ihrer Praxis, um zu entscheiden, ob Kauf, Leasing oder eine Kombination aus beidem am besten passt.
Bewertung des Gerätebedarfs und Vergleich von Finanzierungsoptionen
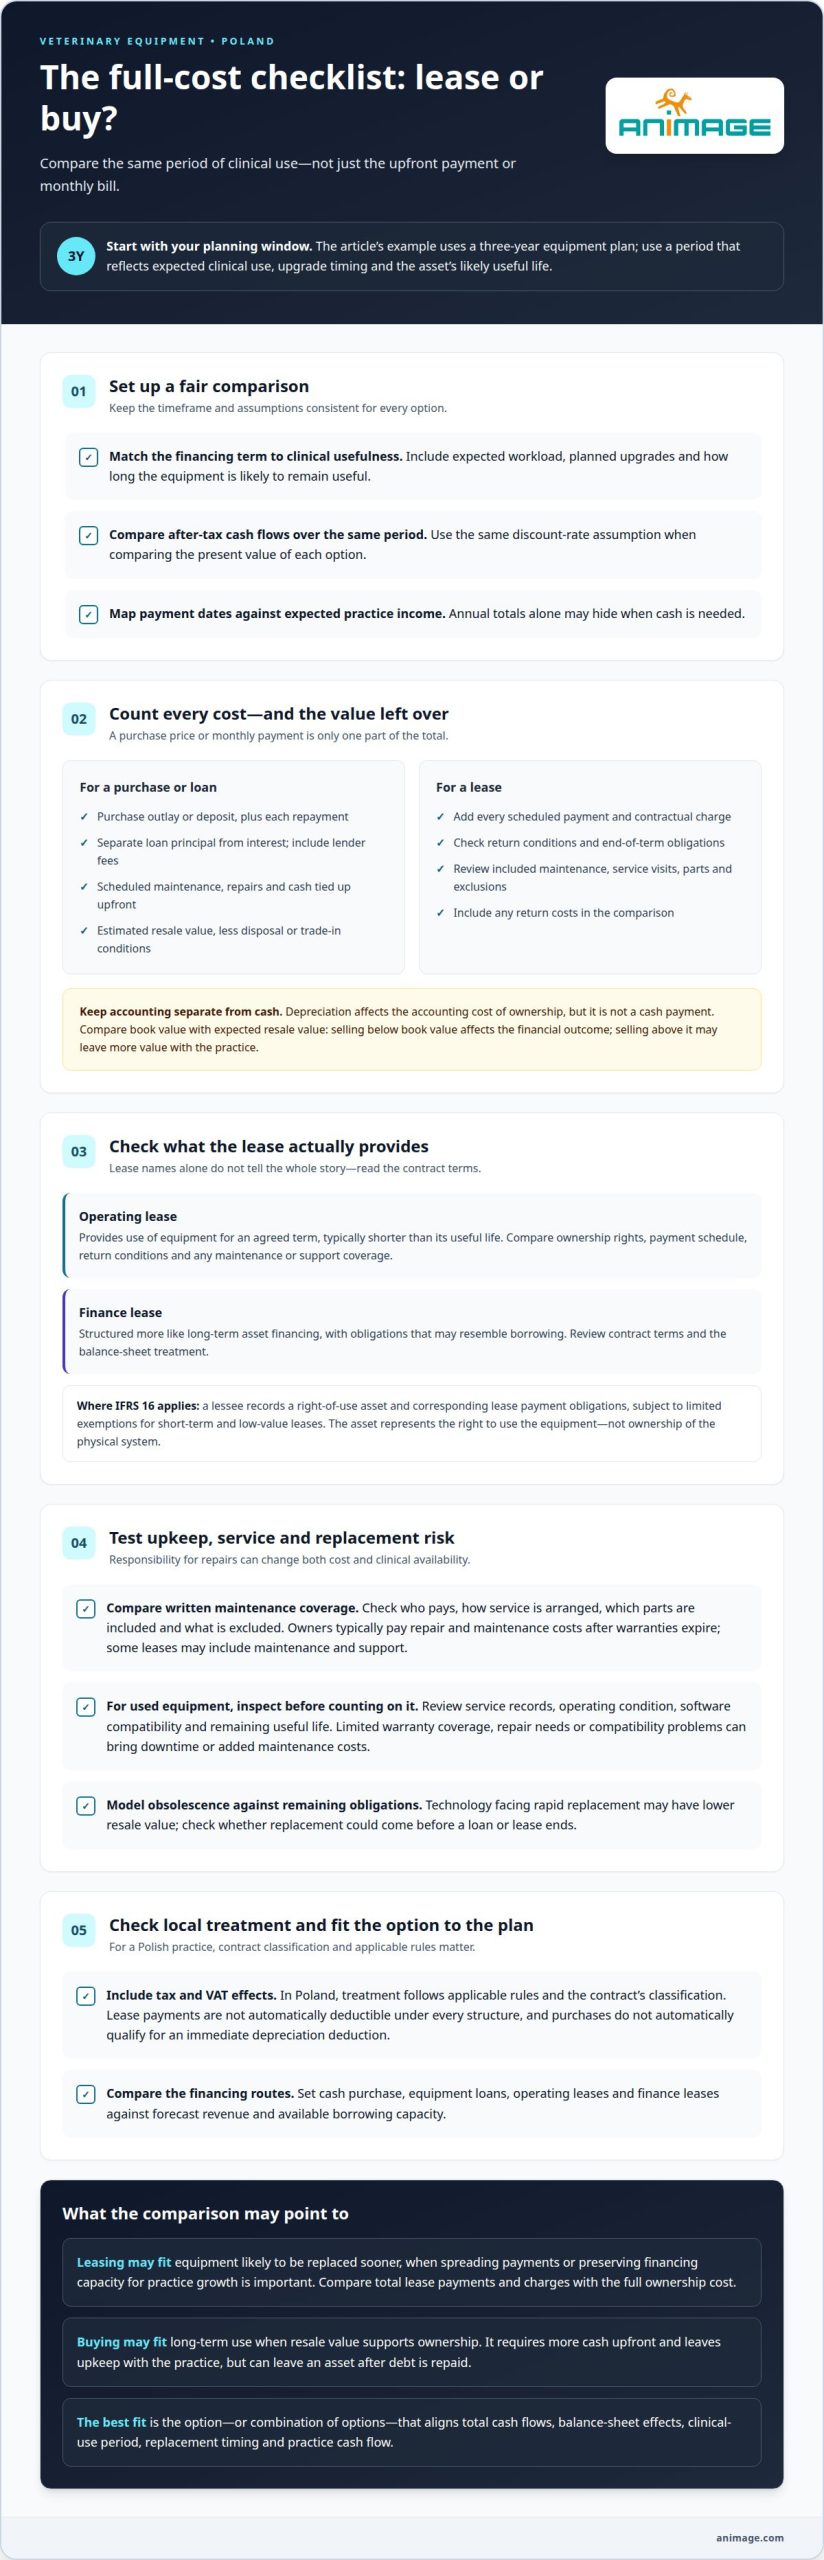
Gehen Sie von der erwarteten klinischen Nutzung, dem Zeitpunkt künftiger Erweiterungen, dem Cashflow und der voraussichtlichen Nutzungsdauer des Wirtschaftsguts aus. Vergleichen Sie die Gesamtzahlungen und die Verpflichtungen zum Vertragsende, nicht nur die monatlichen Kosten.
Operating-Leasing und Finance-Leasing
Ein Operating-Leasing gewährt Ihnen die Nutzung eines Geräts für einen vereinbarten Zeitraum, der in der Regel kürzer ist als dessen Nutzungsdauer. Ein Finance-Leasing ist eher wie eine langfristige Anlagenfinanzierung strukturiert, mit Verpflichtungen, die einer Kreditaufnahme ähneln können. Vergleichen Sie für eine polnische Praxis die Eigentumsrechte, die Rückgabebedingungen, die Zahlungspläne sowie die Auswirkungen jedes Vertrags auf die ausgewiesenen Vermögenswerte und Aufwendungen.
Finance-Leasing und Nutzungsrechte (Right-of-Use-Vermögenswerte)
Wo IFRS 16 Anwendung findet, erfasst ein Leasingnehmer ein Nutzungsrecht (Right-of-Use-Vermögenswert) sowie die entsprechenden Verpflichtungen aus den Leasingzahlungen in der Bilanz, vorbehaltlich begrenzter Ausnahmen für kurzfristige Leasingverhältnisse und Leasingverhältnisse über geringwertige Vermögenswerte. Der Vermögenswert stellt das Nutzungsrecht am Gerät dar, nicht das Eigentum am physischen System. Diese bilanzielle Behandlung unterscheidet sich von einer Beurteilung des Leasingvertrags allein anhand der Zahlungsströme.
Finanzielle Ergebnisse von Leasing gegenüber Kauf
Vergleichen Sie die Cashflows nach Steuern über denselben Zeitraum. Berücksichtigen Sie Anfangszahlungen, Finanzierungskosten, Abschreibungen, Wartung, Restwert und etwaige Rückgabekosten. Ein Beispiel geht von einem jährlichen Kreditzinssatz von 6 % aus, doch das Ergebnis hängt von den zugrunde liegenden Annahmen ab. Leasing kann den Finanzierungsspielraum für das Praxiswachstum erhalten; ein Kauf kann dazu führen, dass nach Tilgung der Schulden ein Vermögenswert verbleibt.
| Option | Anfänglicher Kapitalbedarf | Vermögensposition | Flexibilität bei Erweiterungen |
|---|---|---|---|
| Operating-Leasing | Verteilte Zahlungen | Nutzung während der Vertragslaufzeit | Rückgabebedingungen prüfen |
| Finance-Leasing | Verteilte Zahlungen | Bilanzierung als Nutzungsrecht möglich | Vertragsbedingungen prüfen |
| Kauf mit Kredit | Anzahlung und Ratenzahlungen | Praxis ist Eigentümerin des Geräts | Praxis steuert den Ersatz selbst |
Finanzierungsoptionen für Tierarztpraxen
Vergleichen Sie Barkauf, Gerätekredite, Operating-Leasing und Finance-Leasing anhand der prognostizierten Einnahmen und der verfügbaren Kreditkapazität. In Polen richtet sich die steuerliche und umsatzsteuerliche Behandlung nach den geltenden Vorschriften und der Einstufung des Vertrags; berücksichtigen Sie diese Effekte daher in Ihrem Vergleich. Leasingzahlungen sind nicht bei jeder Vertragsgestaltung automatisch abzugsfähig, und Gerätekäufe qualifizieren sich nicht automatisch für einen sofortigen Abschreibungsabzug. Stimmen Sie die Finanzierungslaufzeit auf die erwartete Nutzung und geplante Erweiterungen ab.
Wählen Sie die Option, deren Gesamtcashflows, Bilanzwirkung und Ersatzzeitpunkt am besten zum Betriebsplan der Praxis passen.
Wartung und Restwert bei den Kosten des Eigentums
Kalkulieren Sie für einen Drei-Jahres-Investitionsplan die Eigentumskosten, die über die reine Anschaffungszahlung hinausgehen. Berücksichtigen Sie die planmäßige Wartung, Reparaturen, Finanzierungszinsen, Kreditgebühren sowie das anfänglich gebundene Kapital. Ziehen Sie anschließend den geschätzten Wiederverkaufswert des Geräts am Ende des Zeitraums ab. So erhalten Sie einen aussagekräftigeren Vergleich als allein über den Kaufpreis. Ein Gerät mit stabilem Wiederverkaufsmarkt kann seinen Wert behalten; ein technologieintensives System, das vor einem raschen Ersatz steht, unter Umständen nicht.
Verwenden Sie für jede Option dasselbe Arbeitsblatt. Erfassen Sie die Anzahlung oder den Kaufbetrag, jede planmäßige Zahlung sowie den voraussichtlichen Zeitpunkt von Wartungsarbeiten. Trennen Sie bei einem Kredit die Tilgung von den Zinsen und beziehen Sie Kreditgebühren in die Gesamtsumme ein. Diese Kosten wirken sich auf den tatsächlichen Cashflow der Praxis aus, auch wenn sie im Abschreibungsplan des Geräts nicht erscheinen. Vergleichen Sie den Barwert beider Optionen über denselben Zeitraum und unter Verwendung derselben Diskontsatz-Annahme.
Die Abschreibung beeinflusst die buchhalterischen Eigentumskosten, stellt jedoch keine Zahlung dar. Erfassen Sie sie getrennt von Reparaturrechnungen und Kreditrückzahlungen. Vergleichen Sie am Ende der Analyse den Buchwert des Geräts mit dem erwarteten Wiederverkaufswert. Wird das Wirtschaftsgut unter seinem Buchwert verkauft, wirkt sich die Differenz auf das finanzielle Ergebnis aus; liegt der Verkaufserlös darüber, kann der Eigentumserwerb mehr Wert behalten. Rechnen Sie Erlöse aus dem Wiederverkauf nicht ein, ohne die Bedingungen für Entsorgung oder Inzahlungnahme zu berücksichtigen.
- Kapital schonen: Leasing kann die anfängliche Kapitalbindung verringern und Zahlungen verteilen, sodass mehr Mittel für Personal, Verbrauchsmaterial oder das Praxiswachstum zur Verfügung stehen.
- Langfristige Kosten ermitteln: Addieren Sie jede Leasingrate und jede vertragliche Gebühr und vergleichen Sie diese Summe mit den Eigentumskosten nach Wartung und Restwert.
- Cashflow prüfen: Stellen Sie die Zahlungstermine dem erwarteten Praxiseinkommen gegenüber – nicht nur den Jahressummen.
Leasing kann über einen längeren Nutzungszeitraum teurer sein, während ein Kauf mehr Kapital im Voraus erfordert und die Praxis für die Instandhaltung verantwortlich bleibt. Schätzen Sie bei Geräten, die voraussichtlich veralten werden, ab, wie sich der Zeitpunkt der Ersatzbeschaffung auf den Wiederverkaufswert und etwaige verbleibende Kreditverpflichtungen auswirkt. Die bessere Wahl ist diejenige, die zum klinischen Nutzungszeitraum passt und genügend Kapital für die geplanten Betriebsabläufe erhält.
Wartungsverantwortung bei Leasing und Eigentum
Wartungsbedingungen bestimmen, wer die Reparaturkosten trägt und wie schnell Geräte wieder für den klinischen Einsatz zur Verfügung stehen. Leasingverträge für Tiermedizintechnik können Wartung und Support einschließen, während Eigentümer die Reparatur- und Wartungskosten in der Regel nach Ablauf der Garantie selbst tragen – ein Aspekt, den spezialisierte Anbieter von Medizintechnik wie biomedicainstruments.com häufig durch gezielten technischen Support abdecken. Bevor Sie die Gesamtkosten berechnen, vergleichen Sie den schriftlich festgelegten Leistungsumfang, den Ablauf im Reaktionsfall, die eingeschlossenen Teile und die Ausschlüsse. Eine niedrigere Rate kann dennoch bedeuten, dass die Praxis für Servicebesuche oder Ersatzkomponenten aufkommen muss.
Der Kauf gebrauchter Tiermedizintechnik in Polen kann eine Praxis Reparaturbedarf, eingeschränkter Garantieabdeckung oder Kompatibilitätsproblemen aussetzen. Bevor Sie ein solches Gerät in den klinischen Arbeitsablauf einbinden, prüfen Sie Servicehistorie, Betriebszustand, Softwarekompatibilität und verbleibende Nutzungsdauer. Ein niedriger Anschaffungspreis beseitigt nicht das Risiko von Ausfallzeiten oder kostspieliger Wartung.
In Polen hängen Garantie, Wartung, Versicherung und Verantwortlichkeiten am Ende der Leasinglaufzeit vom jeweiligen Vertrag ab. Vergleichen Sie Garantiedauer und Ausschlüsse, wer die Wartung organisiert, welche Versicherungspflichten gelten und ob das Gerät am Ende der Laufzeit zurückgegeben, instand gehalten oder wiederhergestellt werden muss. Ein Leasingvertrag kann Wartung einschließen, das bedeutet jedoch nicht, dass sämtliche Reparatur- oder Servicekosten abgedeckt sind.
Leasing kann den anfänglichen Kapitalaufwand senken und den Austausch erleichtern, wenn die Bildgebungstechnologie veraltet. Der Kompromiss liegt im Vertragswerk: Vorzeitige Kündigungsstrafen, Nutzungsbeschränkungen, verpflichtende Wartung und Rückgabebedingungen können die Flexibilität einschränken. Der Kauf verschafft der Praxis Eigentum, lässt sie jedoch für Reparaturkosten nach Garantieablauf sowie für den späteren Weiterverkauf oder die Entsorgung verantwortlich.
Geräte mit kurzem Aktualisierungszyklus eignen sich eher für Leasing, wenn planbarer Austausch wichtiger ist als der Erhalt des Anlagewerts. Langlebige Geräte, die über einen längeren Zeitraum durchgehend genutzt werden, eignen sich eher für den Kauf, insbesondere wenn die Praxis die Instandhaltung selbst organisieren kann. Bewerten Sie jedes System einzeln; ein einheitlicher Finanzierungsansatz muss nicht für jedes Gerät in der Klinik passend sein.
Ein tiermedizinischer Kredit ist eine Alternative zum Leasing. Er finanziert einen vollständigen Kauf und verschafft der Praxis Eigentum, während die Rückzahlungen laufen. Vergleichen Sie Tilgungsplan und Zinsen des Kredits mit den Leasingverpflichtungen und berücksichtigen Sie anschließend Wartung, Wertminderung und einen künftigen Weiterverkauf. Dieses Modell kann sich für Kliniken eignen, die Kontrolle über Service- und Austauschzeitpunkte behalten möchten, wobei der Eigentümer nach Ablauf der Garantie weiterhin für die Instandhaltung verantwortlich bleibt.
Geräte kaufen oder leasen: Die richtige Wahl treffen
Treffen Sie die Wahl anhand des voraussichtlichen Ersatzzeitpunkts, nicht allein anhand der monatlichen Rate. Ordnen Sie jedem System seine klinische Rolle, die erwartete Auslastung, den Upgrade-Pfad, den Wartungsbedarf und die Nutzungsdauer zu. Vergleichen Sie diesen Zeitrahmen anschließend mit der Finanzierungsvereinbarung. Leasingverträge für tierärztliche Geräte laufen üblicherweise 12 bis 60 Monate, sodass ein Vertrag, der über den geplanten Technologiezyklus hinausreicht, dazu führen kann, dass die Praxis für ein Gerät zahlt, das sie nicht mehr nutzen möchte.
Gehen Sie bei jeder Anschaffung nach folgendem Entscheidungsschema vor:
- Bedarf definieren: Ermitteln Sie, welchen diagnostischen Workflow das Gerät unterstützen muss und ob mit einer Zunahme der Auslastung zu rechnen ist.
- Ersatzzeitpunkt festlegen: Schätzen Sie ab, wann ein Upgrade klinisch oder betrieblich notwendig werden könnte.
- Gesamtverpflichtungen vergleichen: Berücksichtigen Sie Zahlungen, Wartungspflichten, Rückgabebedingungen, Finanzierungskosten und den voraussichtlichen Wiederverkaufswert.
- Liquidität einem Belastungstest unterziehen: Prüfen Sie, ob die vereinbarten Zahlungen auch dann tragbar bleiben, wenn die Auslastung langsamer wächst als prognostiziert.
Leasing kann sich für Technologie mit kurzem Upgrade-Zyklus eignen. Es kann Flexibilität erhalten, allerdings kann der Vertrag vorzeitige Kündigung, Nutzung, Wartung oder Geräterückgabe einschränken. Ein Kauf kann sich für ein langlebiges System eignen, das voraussichtlich auch nach Ablauf der Finanzierung noch im Einsatz bleibt. Eigentum gibt der Praxis mehr Kontrolle, die Klinik trägt jedoch die Reparaturkosten und das Wiederverkaufsrisiko. Keine der beiden Optionen ist bei den Gesamtkosten automatisch im Vorteil.
Ein hybrides Modell kann diese Entscheidungen voneinander trennen. Kaufen Sie langlebige Anlagegüter, die stabile Workflows unterstützen; ziehen Sie für technologieintensive Geräte, die häufig aktualisiert werden müssen, ein Leasing in Betracht. So könnte eine Klinik beispielsweise Geräte mit langem Nutzungshorizont kaufen und gleichzeitig ein System leasen, das an einen sich wandelnden Bildgebungs-Workflow gebunden ist. Dadurch wird vermieden, dass jedes Anlagegut so behandelt wird, als hätte es denselben Ersatzzyklus.
Notieren Sie für einen abschließenden Vergleich bei jeder Option die erwartete Nutzungsdauer und den Auslöser für den Ersatz. Reicht die Leasinglaufzeit über den Upgrade-Plan hinaus, sollten Sie der Flexibilität Vorrang geben und die Ausstiegsbedingungen prüfen. Bleibt das Gerät voraussichtlich auch nach Ende der Rückzahlung nutzbar, kann Eigentum besser passen. Um zu beurteilen, wie Bildgebungssysteme zum Workflow Ihrer Klinik passen, informieren Sie sich über die Optionen der tierärztlichen Bildgebungsplattform.
Animage: FIDEX+
Das FIDEX+ von Animage ist eine tierärztliche Bildgebungsplattform für Praxen, die Anschaffungskosten mit klinischen Leistungsmerkmalen vergleichen. Es vereint Cone-Beam-CT, digitale Radiografie und Fluoroskopie in einem einzigen System. Das macht es relevant, wenn eine Klinik prüft, ob ein integriertes Bildgebungssystem zu ihren diagnostischen Workflows und ihrer Geräteplanung passt.
Bevor Sie sich zur Anschaffung entscheiden, gleichen Sie die Bildgebungsmodalitäten des Systems mit den aktuellen und zu erwartenden Fallanforderungen, dem verfügbaren Platz, der geplanten Nutzung und den Prioritäten für spätere Erweiterungen ab. Beziehen Sie das System anschließend in denselben Gesamtkostenvergleich ein wie andere Geräte: Finanzierung, Wartungsverantwortlichkeiten, Nutzungsdauer und möglicher Restwert. FIDEX+ wurde speziell für Tiere konzipiert und wird Tierarztpraxen, Überweisungskliniken und Forschungseinrichtungen angeboten.
Wenn FIDEX+ Ihren Anforderungen an die Bildgebung entspricht, wenden Sie sich an Animage, um die Plattform zu besprechen.
Den Vergleich in eine Beschaffungsentscheidung umsetzen
Bevor Sie sich festlegen, fassen Sie die Analyse in einem kurzen Entscheidungsprotokoll zusammen. Halten Sie den klinischen Bedarf, den voraussichtlichen Zeitpunkt für einen Ersatz, die akzeptable Zahlungsstruktur und die Bedingungen fest, die eine Erweiterung auslösen würden. So erhalten klinische und finanzielle Entscheidungsträger gemeinsame Kriterien, anstatt die Wahl der attraktivsten Monatsrate zu überlassen.
Eine Analyse zu Leasing versus Kauf von tiermedizinischen Geräten ist am nützlichsten, wenn sie eine konkrete Kaufentscheidung unterstützt. Wenden Sie dieselben Kriterien auf jedes in Betracht gezogene System an und dokumentieren Sie anschließend Ihre Annahmen zur erwarteten Nutzung und zum Zeitpunkt eines Ersatzes. Dieses Protokoll kann die künftige Geräteplanung begleiten, während sich die Leistungen und das Arbeitsaufkommen der Praxis weiterentwickeln.
Wenn Bildgebungsgeräte Teil dieser Entscheidung sind, vergleichen Sie Ihre Arbeitsabläufe mit den Möglichkeiten von FIDEX+ und ermitteln Sie die Fragen, die für Ihre Praxis wichtig sind. Besprechen Sie Ihre Geräteoptionen mit Animage, während Sie den nächsten Schritt planen. Ein klarer Entscheidungsrahmen hilft Ihrer Klinik, zielgerichtet voranzukommen.
Häufig gestellte Fragen
Was, wenn Geräte veralten, bevor sie abbezahlt sind?
Wenn Bildgebungsgeräte veralten, bevor die Finanzierung abgeschlossen ist, vergleichen Sie die Kosten für die Weiternutzung mit den Kosten für einen Ersatz. Prüfen Sie bei einem Leasingvertrag die Vereinbarung auf Gebühren für eine vorzeitige Beendigung, Upgrade-Optionen und Rückgabepflichten. Berechnen Sie bei einem Kaufkredit den ausstehenden Saldo und den voraussichtlichen Wiederverkaufserlös. Ein Ersatzplan sollte sowohl die Raten des neuen Systems als auch verbleibende Verpflichtungen aus dem alten Vertrag berücksichtigen.
Was bedeutet es, Investitionsgüter zu leasen?
Das Leasing eines Investitionsguts verschafft einem Unternehmen das vertragliche Recht, Geräte für den Betrieb zu nutzen, während es planmäßige Zahlungen leistet. Anders als bei einem Kauf wird die Praxis dadurch nicht automatisch Eigentümerin des Geräts. Der Vertrag legt fest, wer das Eigentum behält, was bei Vertragsende geschieht und ob Kauf- oder Rückgabeoptionen bestehen. Diese Grundsätze für Investitionsgüter sind ebenso entscheidend in der Industrie- und Anlagentechnik – etwa bei Unternehmen wie gpegroup.com.au –, wo lange Nutzungsdauern den Kauf gegenüber kurzfristigem Leasing deutlich begünstigen. Für eine Praxis liegt der entscheidende Unterschied in den im Vertrag festgelegten Rechten und Pflichten.
Wie sehen typische Leasingraten, Gebühren und Konditionen für tierärztliche Geräte in Polen aus?
Für das Leasing tierärztlicher Geräte in Polen gibt es keinen einheitlichen Satz und keine einheitliche Gebühr, die für jede Klinik gilt. Die Zahlungen hängen vom Gerätewert, der Laufzeit, der Anzahlung, der Bonitätsprüfung und einer eventuellen Option am Vertragsende ab. Vergleichen Sie den insgesamt zu zahlenden Betrag in Złoty, einschließlich jeder im Angebot genannten Gebühr, mit dem Kauf per Barzahlung oder Kredit. Prüfen Sie die Zahlungsfrequenz, die Währung und ob sich die Zahlungen im Zeitverlauf ändern können.
Wie schneiden Leasing und Kauf im Vergleich der Gesamtkosten über die Nutzungsdauer des Geräts ab?
Eine Lease-versus-Buy-Analyse für tierärztliche Geräte sollte gleichwertige Nutzungszeiträume und Zahlungszeitpunkte vergleichen. Addieren Sie beim Kauf die Anschaffungskosten oder Kreditraten, Zinsen, Gebühren und Wartung und berücksichtigen Sie anschließend den Veräußerungserlös. Addieren Sie beim Leasing die vereinbarten Raten, enthaltenen Leistungen, zusätzlichen Kosten und Rückgabekosten. Diskontieren Sie künftige Zahlungsströme einheitlich und vergleichen Sie dann die Kapitalwerte der Kosten. Endet das Leasing früher, beziehen Sie die Ersatzbeschaffungskosten für die verbleibenden Jahre mit ein.
Welche Risiken bestehen beim Leasing tierärztlicher Geräte, etwa bei Wartung, Veralterung und vorzeitiger Vertragsbeendigung?
Zu den Leasingrisiken zählen Vertragsstrafen bei vorzeitiger Kündigung, Nutzungsbeschränkungen für das Gerät, vorgeschriebene Wartung und Kosten für den Rückgabezustand. Veralterung stellt ein weiteres Risiko dar: Die Klinik benötigt unter Umständen ein Upgrade, während die vertraglichen Zahlungen weiterlaufen. Vergleichen Sie vor der Unterzeichnung die erwartete klinische Nutzungsdauer mit der Vertragslaufzeit, klären Sie, wer für Service und Versicherung zuständig ist, und halten Sie den Rückgabestandard schriftlich fest. Diese Prüfungen decken Verpflichtungen auf, die eine auf den ersten Blick günstige monatliche Rate verbergen kann.
Wie sollte eine Tierklinik den Break-even-Punkt zwischen Leasing und Kauf von Geräten berechnen?
Berechnen Sie den Break-even-Punkt, indem Sie die kumulierten diskontierten Kosten beider Optionen über denselben Nutzungszeitraum vergleichen. Berücksichtigen Sie Kauf- oder Leasingraten, Finanzierungskosten, Wartung, anwendbare steuerliche Effekte und den Restwert am Vertragsende. Der Break-even-Punkt liegt dort, wo die Kapitalwerte der Kosten beider Optionen gleich sind. Wiederholen Sie die Berechnung mit einem früheren Ersatzzeitpunkt und einem niedrigeren Wiederverkaufserlös; jede dieser Änderungen kann beeinflussen, welche Option kostengünstiger ist.