L'achat pur et simple d'un équipement peut être moins adapté lorsque la clinique anticipe une évolution de ses besoins ou de la technologie. Une analyse location contre achat d'un équipement vétérinaire doit comparer le coût total sur la période d'utilisation prévue, en intégrant le financement, la maintenance, la valeur résiduelle et le risque de devoir procéder à une mise à niveau. La location peut convenir à un équipement susceptible d'être remplacé plus tôt ; l'achat peut avoir davantage de sens lorsque l'utilisation à long terme et la valeur de revente justifient la propriété.
Il est légitime de se concentrer sur l'engagement initial. Mais la mise de fonds de départ la plus basse ne correspond pas nécessairement au coût total le plus bas, et la propriété s'accompagne de responsabilités qu'une location peut traiter différemment. La décision dépend de la manière dont l'équipement s'intègre à votre charge de travail clinique, à votre trésorerie et à vos projets technologiques.
Ce guide explique comment comparer les loyers de location avec les coûts d'achat et de financement, prendre en compte la maintenance et la valeur en fin de contrat, et mettre en balance l'obsolescence et la propriété. Vous disposerez à la fin d'un guide de décision pratique pour choisir l'option adaptée à votre clinique vétérinaire en Pologne.
Points clés à retenir
- Faites correspondre la durée du financement à la durée pendant laquelle l'équipement restera cliniquement utile, et pas seulement au montant de la mensualité.
- Intégrez la maintenance, les responsabilités de réparation et la valeur de revente estimée dans le calcul de la propriété afin d'obtenir une vision plus complète du coût.
- Comparez les conditions de location avec la flexibilité qu'offre la propriété, surtout lorsque la technologie risque de devoir être remplacée avant la fin du financement.
- Appuyez-vous sur vos besoins en équipement et sur la trésorerie de votre clinique pour déterminer si l'achat, la location, ou une combinaison des deux approches, convient le mieux.
Évaluation des besoins en équipement et comparaison des options de financement
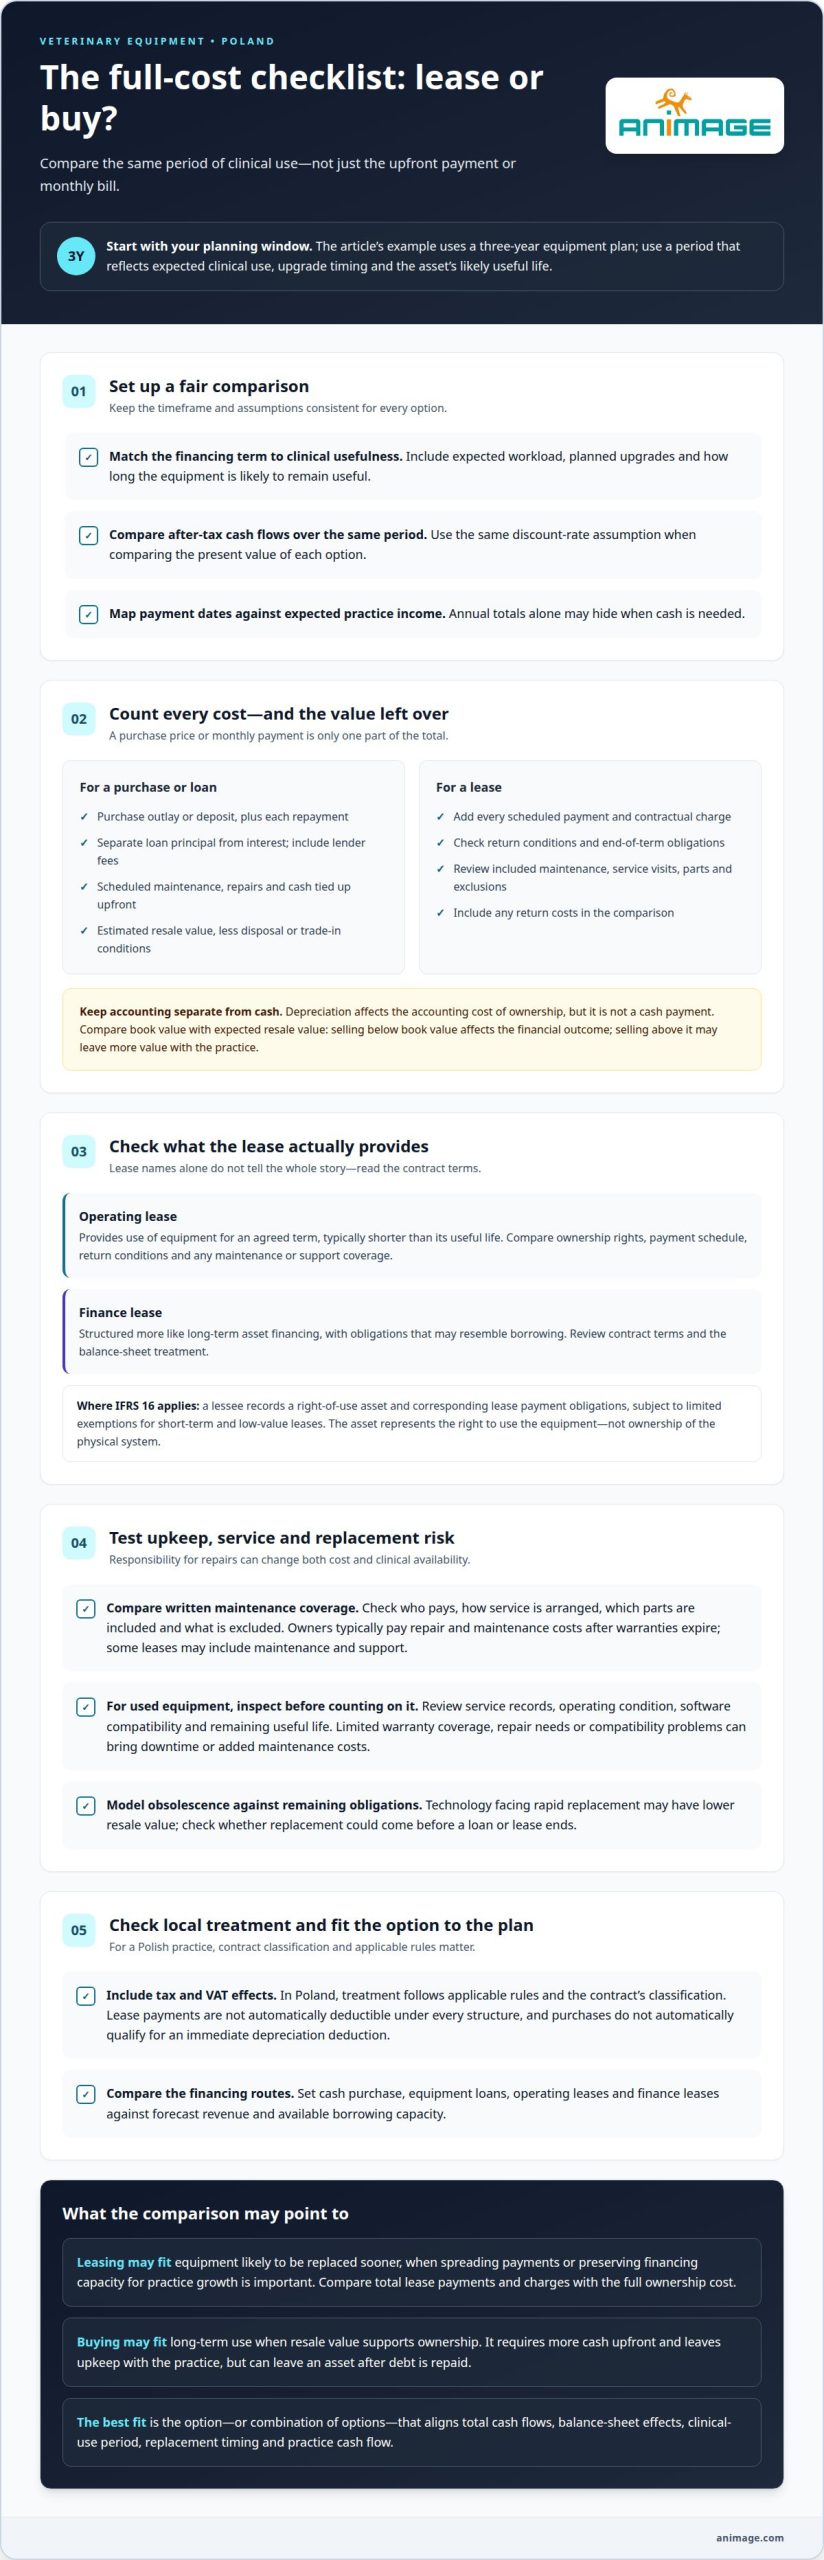
Commencez par l'usage clinique attendu, le calendrier de mise à niveau, la trésorerie et la durée de vie utile probable de l'équipement. Comparez le total des paiements et les obligations de fin de contrat, et pas seulement le coût mensuel.
Location simple et location financière
Une location simple vous donne l'usage d'un équipement pour une durée convenue, généralement plus courte que sa durée de vie utile. Une location financière s'apparente davantage à un financement d'actif à long terme, avec des obligations pouvant ressembler à un emprunt. Pour une clinique polonaise, comparez les droits de propriété, les conditions de restitution, les échéanciers de paiement et la manière dont chaque contrat influe sur les actifs et les charges comptabilisés.
Location financière et actifs au titre du droit d'utilisation
Lorsque la norme IFRS 16 s'applique, le preneur inscrit à son bilan un actif au titre du droit d'utilisation ainsi que les obligations de paiement de location correspondantes, sous réserve d'exemptions limitées pour les contrats de location à court terme et de faible valeur. Cet actif représente le droit d'utiliser l'équipement, et non la propriété du système physique. Ce traitement comptable diffère d'une appréciation du contrat de location fondée uniquement sur les flux de trésorerie.
Résultats financiers : location ou achat
Comparez les flux de trésorerie après impôt sur une même période. Incluez les paiements initiaux, les coûts de financement, l'amortissement, la maintenance, la valeur résiduelle et les éventuels frais de restitution. Un exemple utilise un taux d'intérêt annuel de prêt de 6 %, mais son résultat dépend des hypothèses retenues. La location peut préserver la capacité de financement pour le développement de la clinique ; l'achat peut laisser un actif une fois la dette remboursée.
| Option | Besoin de trésorerie initial | Situation de l'actif | Flexibilité de mise à niveau |
|---|---|---|---|
| Location simple | Paiements échelonnés | Usage pendant la durée du contrat | Vérifier les conditions de restitution |
| Location financière | Paiements échelonnés | Une comptabilisation du droit d'utilisation peut s'appliquer | Vérifier les conditions contractuelles |
| Achat avec emprunt | Apport et remboursements | La clinique est propriétaire de l'équipement | La clinique maîtrise le remplacement |
Options de financement pour les cliniques vétérinaires
Comparez l'achat comptant, le prêt équipement, la location simple et la location financière au regard du chiffre d'affaires prévisionnel et de la capacité d'emprunt disponible. En Pologne, le traitement fiscal et celui de la TVA suivent les règles applicables et la classification du contrat ; intégrez donc ces effets dans votre comparaison. Les loyers ne sont pas automatiquement déductibles selon toutes les structures, et l'achat d'équipement ne donne pas automatiquement droit à une déduction d'amortissement immédiate. Faites correspondre la durée du financement à l'usage attendu et aux mises à niveau prévues.
Choisissez l'option dont le total des flux de trésorerie, l'effet sur le bilan et le calendrier de remplacement correspondent au plan d'exploitation de la clinique.
Maintenance et valeur résiduelle dans les coûts de possession
Pour un plan d’équipement sur trois ans, calculez les coûts de possession au-delà du paiement d’achat. Ajoutez la maintenance programmée, les réparations, les intérêts de financement, les frais de dossier du prêteur et les liquidités immobilisées en amont. Soustrayez ensuite la valeur de revente estimée de l’équipement à la fin de la période. Vous obtenez ainsi une comparaison plus pertinente que le seul prix d’achat. Un appareil bénéficiant d’un marché de revente solide peut conserver sa valeur ; un système à forte composante technologique, exposé à un remplacement rapide, peut ne pas la conserver.
Utilisez la même grille d’analyse pour chaque option. Notez l’acompte initial ou la dépense d’achat, chaque paiement programmé et le calendrier de maintenance prévu. Pour un prêt, distinguez le capital des intérêts et intégrez les frais de dossier du prêteur au total. Ces charges affectent la trésorerie réelle de la clinique, même lorsqu’elles n’apparaissent pas dans le plan d’amortissement de l’équipement. Comparez la valeur actuelle des deux options sur la même période, en utilisant la même hypothèse de taux d’actualisation.
L’amortissement affecte le coût comptable de possession, mais ce n’est pas un décaissement. Suivez-le séparément des factures de réparation et des remboursements de prêt. Au terme de l’analyse, comparez la valeur comptable de l’équipement avec sa valeur de revente attendue. Si l’actif se vend en dessous de sa valeur comptable, l’écart affecte le résultat financier ; s’il se vend au-dessus, la possession peut conserver davantage de valeur. Ne comptabilisez pas le produit de la revente sans tenir compte des conditions de cession ou de reprise.
- Préserver le capital : la location peut réduire l’engagement de trésorerie initial et étaler les paiements, laissant davantage de fonds disponibles pour le personnel, les fournitures ou le développement de la clinique.
- Mesurer le coût à long terme : additionnez chaque loyer et chaque frais contractuel, puis comparez ce total aux coûts de possession après maintenance et valeur résiduelle.
- Tester la trésorerie : faites correspondre les dates de paiement avec les revenus attendus de la clinique, et pas seulement les totaux annuels.
La location peut coûter plus cher sur une période de détention plus longue, tandis que l’achat exige davantage de liquidités en amont et laisse la clinique responsable de l’entretien. Pour un équipement susceptible de devenir obsolète, estimez comment le calendrier de remplacement affecte la valeur de revente et les éventuelles obligations de prêt restantes. Le choix le plus solide est celui qui correspond à la durée d’utilisation clinique et qui préserve suffisamment de capital pour les opérations prévues.
Responsabilités de maintenance en location et en possession
Les conditions de maintenance déterminent qui supporte les frais de réparation et avec quelle rapidité l’équipement peut retrouver son usage clinique. Les contrats de location d’équipements vétérinaires peuvent inclure la maintenance et l’assistance, alors que les propriétaires prennent généralement en charge les frais de réparation et d’entretien une fois la garantie expirée — un aspect que des fournisseurs spécialisés en technologies de santé comme biomedicainstruments.com traitent souvent au moyen d’une assistance technique dédiée. Avant de calculer le coût total, comparez la couverture écrite, le processus de réponse, les pièces incluses et les exclusions. Un paiement plus faible peut malgré tout laisser à la charge de la clinique les visites de maintenance ou le remplacement de composants.
Acheter du matériel vétérinaire d’occasion en Pologne peut exposer une clinique à des besoins de réparation, à une garantie limitée ou à des problèmes de compatibilité. Avant de l’intégrer à un flux de travail clinique, examinez son historique d’entretien, son état de fonctionnement, sa compatibilité logicielle et sa durée de vie utile restante. Un faible coût d’achat n’élimine pas le risque d’immobilisation ou de maintenance coûteuse.
En Pologne, la garantie, l’entretien, l’assurance et les responsabilités en fin de location dépendent du contrat. Comparez la durée de garantie et ses exclusions, qui organise l’entretien, quelles obligations d’assurance s’appliquent, et si l’équipement doit être restitué, entretenu ou remis en état à la fin du contrat de location. Un contrat de location peut inclure la maintenance, mais cela ne signifie pas que chaque réparation ou intervention d’entretien est couverte.
La location peut réduire la dépense initiale en capital et faciliter le remplacement lorsque la technologie d’imagerie devient obsolète. La contrepartie est contractuelle : pénalités de résiliation anticipée, limitations d’usage, maintenance obligatoire et conditions de restitution peuvent restreindre la flexibilité. L’achat confère à la clinique la propriété de l’équipement, mais la laisse responsable des frais de réparation après garantie ainsi que de la revente ou de la mise au rebut à terme.
Un équipement à cycle de renouvellement court peut convenir à la location lorsque la prévisibilité du remplacement compte davantage que la détention de l’actif. Un équipement durable, utilisé de manière constante sur une période plus longue, peut convenir à l’achat, en particulier lorsque la clinique est en mesure d’assurer son entretien. Évaluez chaque système séparément ; une approche de financement unique n’a pas à convenir à tous les appareils de la clinique.
Le prêt vétérinaire est une alternative à la location. Il finance un achat ferme, conférant à la clinique la propriété de l’équipement pendant que les remboursements sont effectués. Comparez l’échéancier de paiement du prêt et son taux d’intérêt avec les obligations liées à la location, puis tenez compte de l’entretien, de la dépréciation et de la revente future. Cette structure peut convenir aux cliniques qui souhaitent garder la maîtrise du service et du calendrier de remplacement, mais le propriétaire reste responsable de l’entretien une fois la garantie expirée.
Choisir d’acheter ou de louer son équipement
Choisissez en fonction de l'échéance de remplacement prévue, et non en fonction de la seule mensualité. Pour chaque système, déterminez son rôle clinique, la charge de travail attendue, les possibilités d'évolution, les besoins de maintenance et la durée de vie utile. Comparez ensuite ce calendrier avec le contrat de financement. Les contrats de location d'équipement vétérinaire s'étendent généralement de 12 à 60 mois ; un contrat qui dépasse le cycle technologique prévu peut amener le cabinet à continuer de payer un équipement qu'il ne souhaite plus utiliser.
Utilisez cette séquence de décision pour chaque achat :
- Définissez le besoin : identifiez le flux diagnostique que l'équipement doit prendre en charge et si cette charge de travail est appelée à augmenter.
- Fixez le point de remplacement : estimez à quel moment une évolution pourrait devenir nécessaire, sur le plan clinique ou opérationnel.
- Comparez les engagements totaux : incluez les paiements, les responsabilités de maintenance, les conditions de restitution, les frais de financement et la valeur de revente attendue.
- Testez la résistance de la trésorerie : vérifiez si les paiements prévus restent soutenables si l'utilisation progresse plus lentement que prévu.
La location peut convenir aux technologies à cycle d'évolution court. Elle permet de préserver la flexibilité, mais le contrat peut restreindre la résiliation anticipée, l'usage, l'entretien ou la restitution de l'équipement. L'achat peut convenir à un système durable, destiné à rester en service après la fin du financement. La propriété donne au cabinet un meilleur contrôle, mais celui-ci supporte les frais de réparation et le risque de revente. Aucune des deux options ne l'emporte automatiquement sur le coût total.
Une formule hybride permet de dissocier ces décisions. Achetez les actifs durables qui soutiennent des flux de travail stables ; envisagez la location pour les équipements à forte composante technologique susceptibles de nécessiter des mises à jour fréquentes. Par exemple, un cabinet pourrait être propriétaire d'un équipement à long horizon de service tout en louant un système lié à un flux d'imagerie évolutif. Cela évite de traiter chaque actif comme s'il avait le même calendrier de remplacement.
Pour une comparaison finale, notez en regard de chaque option la période d'utilisation prévue et l'événement déclencheur du remplacement. Si la durée du contrat de location dépasse le plan d'évolution, privilégiez la flexibilité et examinez les conditions de sortie. Si l'équipement est susceptible de rester utile au-delà du remboursement, la propriété peut mieux convenir. Pour évaluer l'adéquation des systèmes d'imagerie avec le flux de travail de votre cabinet, consultez les options de plateformes d'imagerie vétérinaire.
Animage : FIDEX+
Le FIDEX+ d'Animage est une plateforme d'imagerie vétérinaire destinée aux cabinets qui comparent les coûts de possession avec les capacités cliniques. Il associe la CBCT, la radiographie numérique et la fluoroscopie au sein d'un seul système. Il prend ainsi tout son sens lorsqu'un cabinet évalue si un système d'imagerie intégré correspond à ses flux diagnostiques et à ses projets d'équipement.
Avant de décider d'un achat, mettez en correspondance les modalités d'imagerie du système avec vos besoins cliniques actuels et anticipés, l'espace disponible, l'utilisation prévue et vos priorités de montée en gamme. Intégrez-le ensuite dans la même comparaison du coût total que les autres équipements : financement, responsabilités de maintenance, durée de vie utile et valeur résiduelle potentielle. Le FIDEX+ est spécialement conçu pour les animaux et est proposé aux cliniques vétérinaires, hôpitaux de référés et institutions de recherche.
Si le FIDEX+ correspond à vos besoins en imagerie, contactez Animage pour échanger sur cette plateforme.
Transformer la comparaison en décision d'acquisition
Avant de vous engager, transformez votre analyse en une brève note de décision. Précisez le besoin clinique, l'échéance de remplacement prévue, la structure de paiement acceptable et les conditions qui déclencheraient une montée en gamme. Cela donne aux décideurs cliniques et financiers des critères communs, plutôt que de laisser le choix se faire sur la mensualité la plus attractive.
Une analyse location-achat d'équipement vétérinaire n'est vraiment utile que lorsqu'elle sert une décision d'achat précise. Appliquez les mêmes critères à chaque système envisagé, puis documentez vos hypothèses sur l'utilisation prévue et le calendrier de remplacement. Ce document pourra guider la planification future de vos équipements à mesure que les services et l'activité de votre structure évoluent.
Si l'équipement d'imagerie fait partie de cette décision, comparez vos besoins de flux de travail avec le FIDEX+ et identifiez les questions importantes pour votre structure. Échangez avec Animage sur vos options d'équipement pour préparer la prochaine étape. Un cadre de décision clair aide votre clinique à avancer avec assurance.
Questions fréquentes
Que faire si l'équipement devient obsolète avant d'être entièrement payé ?
Si un équipement d'imagerie devient obsolète avant la fin du financement, comparez le coût de son maintien avec celui de son remplacement. Pour une location, consultez le contrat concernant les frais de sortie anticipée, les options de montée en gamme et les obligations de restitution. Pour un prêt d'achat, calculez le solde restant dû et le produit de revente probable. Un plan de remplacement doit tenir compte à la fois des paiements du nouveau système et de tout engagement restant sur l'ancien.
Que signifie louer des biens d'équipement ?
La location d'un bien d'équipement donne à une entreprise le droit contractuel d'utiliser le matériel pour son activité tout en effectuant des paiements échelonnés. Contrairement à un achat, elle ne fait pas automatiquement de la structure le propriétaire de l'équipement. Le contrat définit qui conserve la propriété, ce qui se passe à l'échéance, et si des options d'achat ou de restitution s'appliquent. Ces principes relatifs aux biens d'équipement sont tout aussi essentiels dans les secteurs industriels et de l'ingénierie des installations — comme ceux desservis par gpegroup.com.au — où les longues durées de vie utile favorisent nettement la propriété par rapport à la location à court terme. Pour une clinique, la distinction clé réside dans les droits et obligations définis dans le contrat.
Quels sont les taux, frais et conditions habituels du crédit-bail de matériel vétérinaire en Pologne ?
Le crédit-bail de matériel vétérinaire en Pologne ne répond à aucun taux ni barème unique applicable à toutes les cliniques. Les échéances dépendent de la valeur du matériel, de la durée du contrat, de l'apport initial, de l'évaluation du risque de crédit et d'une éventuelle option de fin de contrat. Comparez le montant total à payer en zlotys, en incluant chaque frais mentionné dans l'offre, avec un achat comptant ou financé par un prêt. Vérifiez la périodicité des paiements, la devise et la possibilité d'évolution des échéances dans le temps.
Comment comparer le crédit-bail et l'achat sur l'ensemble du coût total pendant la durée d'utilisation du matériel ?
Une analyse comparative crédit-bail/achat de matériel vétérinaire doit porter sur des périodes d'utilisation équivalentes et des dates de flux de trésorerie comparables. Pour l'achat, additionnez le montant déboursé ou les échéances du prêt, les intérêts, les frais et l'entretien, puis tenez compte du produit de cession. Pour le crédit-bail, additionnez les loyers prévus, les prestations incluses, les frais supplémentaires et les coûts de restitution. Actualisez les flux futurs de manière cohérente, puis comparez les coûts nets actualisés. Si le contrat de crédit-bail se termine plus tôt, intégrez les coûts de remplacement pour les années restantes.
Quels sont les risques du crédit-bail de matériel vétérinaire, notamment en matière d'entretien, d'obsolescence et de résiliation anticipée ?
Les risques du crédit-bail comprennent les pénalités de résiliation anticipée, les limites d'utilisation du matériel, l'entretien obligatoire et les coûts liés à l'état de restitution. L'obsolescence constitue un autre risque : la clinique peut avoir besoin d'une mise à niveau alors que les échéances contractuelles continuent de courir. Avant de signer, comparez la durée de vie clinique attendue avec la durée du contrat, identifiez qui prend en charge l'entretien et l'assurance, et consignez les critères de restitution exigés. Ces vérifications révèlent des obligations qu'une mensualité affichée peut dissimuler.
Comment une clinique vétérinaire doit-elle calculer le seuil de rentabilité entre crédit-bail et achat de matériel ?
Calculez le seuil de rentabilité en comparant les coûts cumulés actualisés de chaque option sur une même période d'utilisation. Incluez les échéances d'achat ou de crédit-bail, les frais financiers, l'entretien, les effets fiscaux applicables et la valeur de fin de contrat. Le seuil de rentabilité correspond au point où les coûts nets actualisés des deux options sont égaux. Reproduisez le calcul en retenant une date de remplacement plus précoce et un produit de revente plus faible ; chacun de ces changements peut modifier l'option la plus avantageuse.